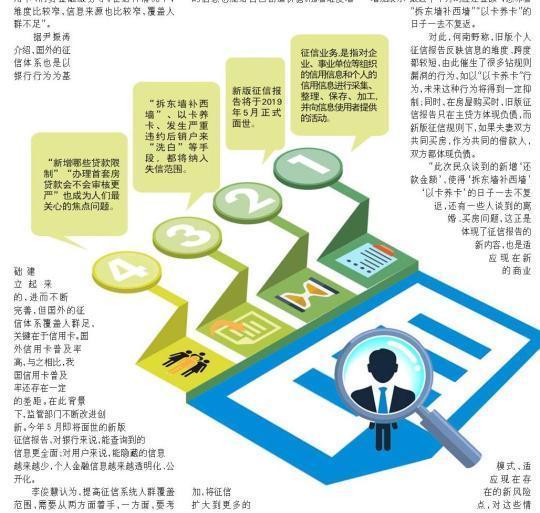
備受關(guān)注的新版?zhèn)€人征信報(bào)告即將上線,標(biāo)志著我國(guó)個(gè)人征信體系建設(shè)邁入新階段。此次升級(jí)不僅豐富了信用信息的維度,更在失信行為認(rèn)定上作出了重要調(diào)整,其中“以卡還卡”行為被明確納入失信范圍,引發(fā)社會(huì)廣泛討論。
所謂“以卡還卡”,是指持卡人通過(guò)申請(qǐng)多張信用卡,利用不同信用卡的免息期和還款日時(shí)間差,循環(huán)套現(xiàn)或轉(zhuǎn)賬來(lái)償還其他信用卡欠款的行為。這種模式本質(zhì)上是一種高風(fēng)險(xiǎn)的債務(wù)騰挪,雖然能暫時(shí)緩解還款壓力,但長(zhǎng)期來(lái)看極易導(dǎo)致債務(wù)雪球越滾越大,甚至引發(fā)資金鏈斷裂。新版征信報(bào)告將此類行為記錄為負(fù)面信息,意味著今后金融機(jī)構(gòu)在審批貸款或信用卡時(shí),能夠更準(zhǔn)確地識(shí)別出這類高風(fēng)險(xiǎn)客戶。
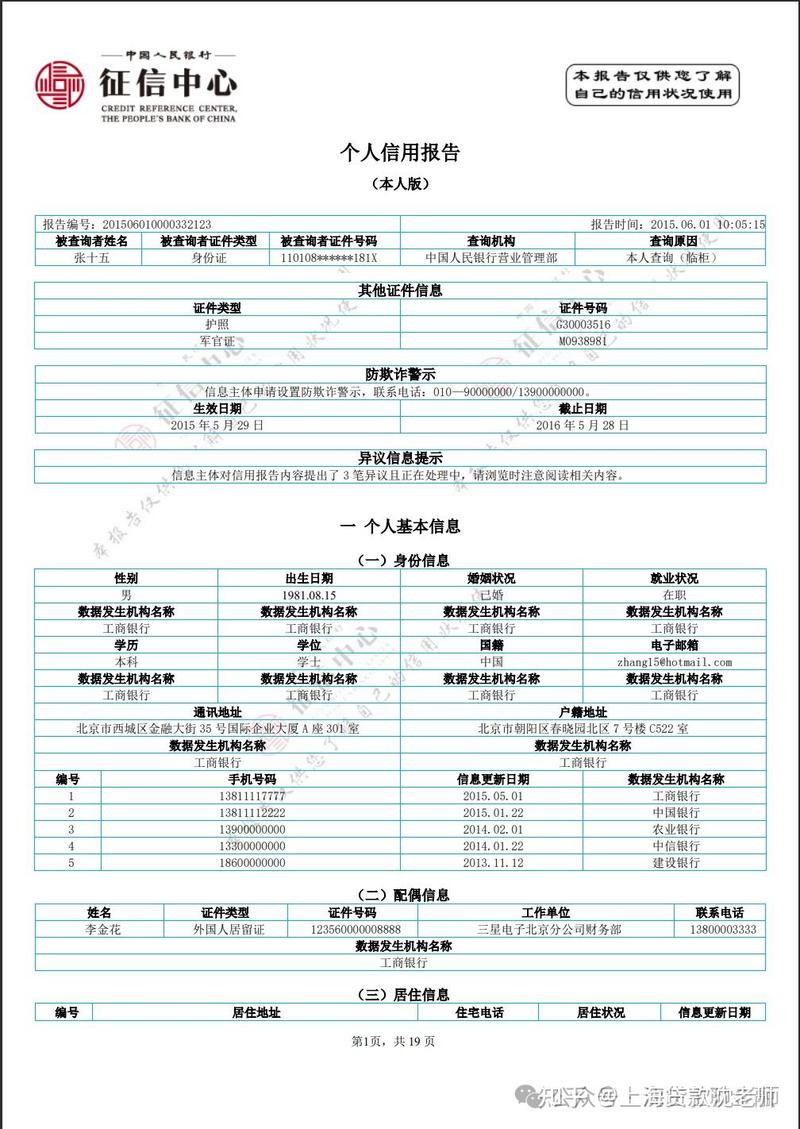
新版?zhèn)€人征信報(bào)告的升級(jí)還體現(xiàn)在多方面:一是信息更新更及時(shí),舊版征信存在較長(zhǎng)的更新時(shí)滯,新版則要求金融機(jī)構(gòu)在采集數(shù)據(jù)后更快速地報(bào)送,減少了信息滯后帶來(lái)的授信誤判;二是覆蓋范圍更廣,除了傳統(tǒng)的信貸信息,還納入了更多公共事業(yè)繳費(fèi)、行政處罰等非信貸信息,使得個(gè)人信用畫像更加立體;三是共同借款信息更加明確,夫妻雙方共同貸款將同時(shí)體現(xiàn)在雙方的征信報(bào)告中,防止了通過(guò)假離婚等方式套取首套房?jī)?yōu)惠的行為。
對(duì)于個(gè)人征信業(yè)務(wù)而言,此次新規(guī)既是挑戰(zhàn)也是機(jī)遇。一方面,征信記錄的敏感度提高,要求公眾更加珍視自身信用,避免因不當(dāng)用卡行為留下污點(diǎn);另一方面,征信機(jī)構(gòu)需要進(jìn)一步完善數(shù)據(jù)安全管理、異議處理機(jī)制,確保信息準(zhǔn)確無(wú)誤。監(jiān)管部門也應(yīng)加強(qiáng)對(duì)征信市場(chǎng)的規(guī)范,防止信息濫用和過(guò)度采集。
業(yè)內(nèi)專家提醒,用戶應(yīng)合理規(guī)劃消費(fèi),避免過(guò)度依賴信用卡循環(huán)套現(xiàn);若已存在“以卡還卡”行為,應(yīng)盡快調(diào)整還款策略,以免影響未來(lái)房貸、車貸等大額融資。新版征信報(bào)告的上線,旨在構(gòu)建更加誠(chéng)信、健康的金融環(huán)境,推動(dòng)社會(huì)信用體系向著更透明、更高效的方向發(fā)展。