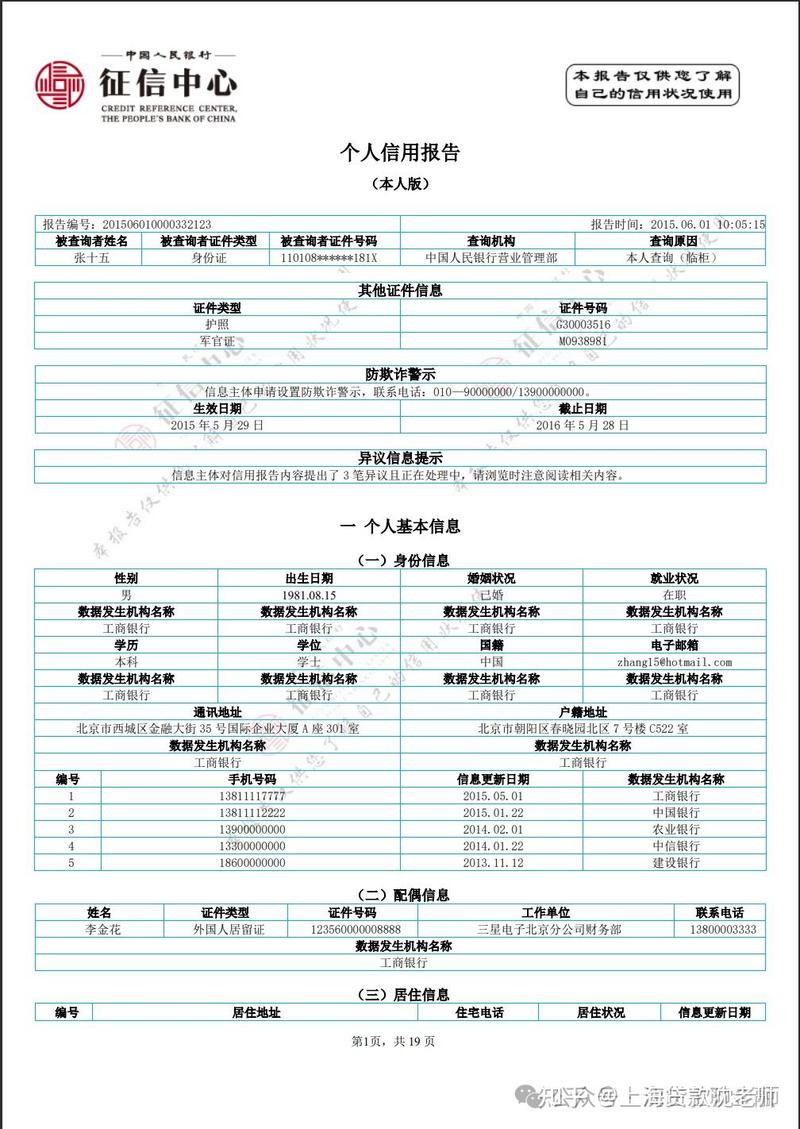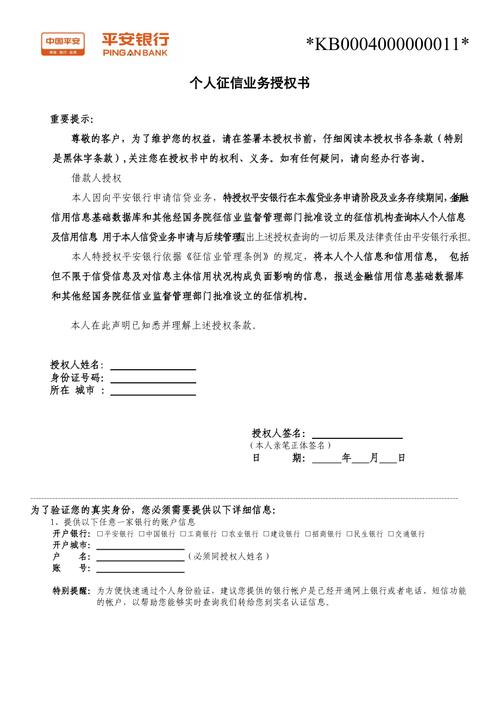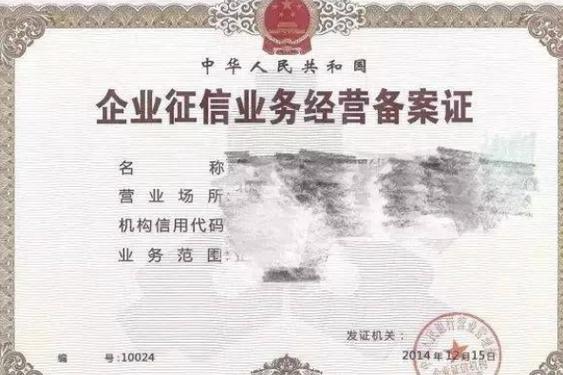
中國人民銀行發布了《經營個人征信業務的征信機構審批事項服務指南》(以下簡稱《服務指南》),這一文件的出臺標志著我國個人征信業務市場化改革邁出關鍵一步,為征信機構準入提供了明確的政策依據和操作指引,對征信市場健康發展具有里程碑意義。
一、《服務指南》出臺背景
隨著我國信用體系建設的深入推進,個人征信業務在防范金融風險、促進普惠金融發展等方面發揮著日益重要的作用。此前,個人征信市場主要由央行征信中心主導,市場化程度不足,難以滿足數字經濟時代多元化、場景化的征信需求。2015年,央行曾嘗試推動個人征信市場化,但由于缺乏明確的準入標準和監管細則,首批8家試點機構均未獲得正式牌照。
此次《服務指南》的發布,是對《征信業管理條例》《征信機構管理辦法》等法規的細化落實,填補了個人征信機構審批的操作性空白,為市場參與者提供了清晰的合規路徑。
二、《服務指南》核心內容
《服務指南》從申請條件、申請材料、審批流程、審批時限等方面對個人征信機構審批事項進行了全面規定,主要內容包括:
- 申請條件:明確個人征信機構應具備的資質要求,包括注冊資本、股東背景、技術能力、信息安全保障、業務規則和內控制度等。例如,要求主要股東信譽良好,最近三年無重大違法違規記錄;注冊資本不低于人民幣5000萬元;具備健全的組織機構、業務操作規則和風險控制制度等。
- 申請材料:詳細列出需要提交的材料清單,包括申請書、可行性研究報告、公司章程、股東資料、高管人員資料、業務流程、信息安全保障方案、風險控制制度等12類材料,并提供了格式文本。
- 審批流程:規定央行受理、審查、決定的具體程序,包括申請、受理、審查、現場核查、專家評審、決定等環節,并明確了各環節的時限要求。例如,央行自受理申請之日起60日內作出批準或不予批準的決定,特殊情況可延長30日。
- 審批時限:明確各環節的時間節點,提高審批效率,增強可預期性。
三、《服務指南》對個人征信業務的影響
- 推動征信市場多元化發展。明確準入標準后,符合條件的互聯網巨頭、金融科技公司、傳統征信機構等均可申請牌照,預計將激發市場活力,形成央行征信中心與市場化征信機構互補共存的格局。
- 促進個人征信業務規范化。通過設定嚴格的準入條件和審批程序,將有效遏制行業亂象,如數據濫用、信息泄露、不正當競爭等,保護信息主體合法權益。
- 提升征信服務覆蓋面。市場化機構有望利用自身數據和技術優勢,開發出更多元化的征信產品,覆蓋傳統征信難以服務的人群,如信用白戶、小微企業主等,助力普惠金融。
- 強化信息安全和個人隱私保護。《服務指南》對信息安全保障提出明確要求,促使機構加大安全投入, compliance with《個人信息保護法》等法規,確保數據安全。
四、個人征信業務未來展望
個人征信業務的發展前景廣闊,但也面臨挑戰。隨著牌照的發放,個人征信市場競爭將加劇,如何平衡商業利益與個人信息保護、如何確保征信數據準確公正、如何實現與傳統征信系統的互聯互通,都是需要持續探索的課題。
對于有意申請個人征信牌照的機構而言,應嚴格按照《服務指南》要求,完善公司治理、業務規則和風控制度,做好充分準備。監管部門也應加強事中事后監管,建立退出機制,確保征信市場健康有序發展。
央行發布《服務指南》是個人征信業務發展的重要契機,將推動我國征信體系邁向更加市場化、法治化、國際化的新階段。